Sandor Kopacsi*
In questi giorni l’AGCOM e la Banca d’Italia hanno pubblicato un rapporto sullo stato della concorrenza in Italia (https://www.bancaditalia.it/media/notizia/presentazione-del-rapporto-congiunto-agcm-banca-d-italia-lo-stato-della-concorrenza-in-italia/). Rimandando al documento per il quadro completo, qui ne sintetizziamo gli aspetti principali.
Il punto di partenza, derivato dalla teoria economica dominante, è che “la concorrenza rappresenta una condizione essenziale per il buon funzionamento dei mercati e, più in generale, per la crescita dell’economia. Mercati aperti e contendibili favoriscono infatti un’allocazione più efficiente delle risorse, stimolano le imprese a contenere i costi, migliorare la qualità dei beni e dei servizi offerti e investire in innovazione”. Senza entrare nella sensatezza di questi argomenti, ci limitiamo a osservare che i “mercati aperti” non ci sono più, se mai ci sono stati, e la stessa Europa alza barriere commerciali in ogni momento. Lo stesso fanno gli Stati Uniti e lo stesso hanno sempre fatto le potenze declinanti come quelle nascenti contro quelle dominanti, almeno dall’Atto di navigazione che Cromwell passò nel 1651 contro gli olandesi.
Ad ogni modo, si conclude che “L’evoluzione delle dinamiche concorrenziali assume pertanto un ruolo centrale nell’ambito del sistema produttivo di un paese, nella misura in cui la concorrenza costituisce uno strumento per il perseguimento di interessi pubblici”. Il rapporto non cita nemmeno il termine di politica industriale e gli “interessi pubblici” possono essere difesi solo dal buon funzionamento dei mercati.
Qual è la situazione in Italia? Siccome la concorrenza è difficile da analizzare direttamente, il documento guarda tre aspetti. Il primo concerne i margini di prezzo rispetto ai costi (markup), uno dei principali indicatori di potere di mercato, “nella misura in cui esprime la capacità delle imprese di fissare prezzi superiori ai costi marginali, a differenza di quanto si osserva, in linea di principio, in un mercato pienamente concorrenziale, in cui tali grandezze tendono a coincidere”.
Il secondo aspetto concerne gli indicatori relativi alla struttura di mercato, che misurano il suo grado di concentrazione. Infine, il terzo riguarda gli indicatori di “dinamismo imprenditoriale”, ossia il turnover delle imprese sul mercato.
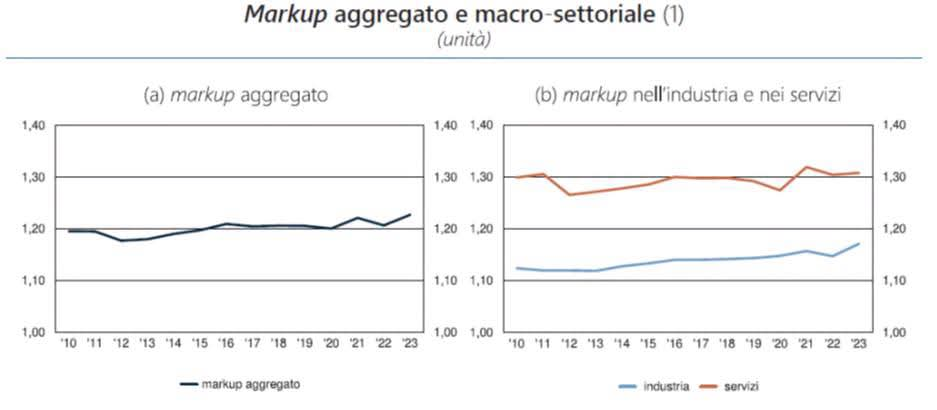
Partiamo dal primo aspetto. Il documento spiega che il markup aggregato dell’economia italiana è aumentato moderatamente tra il 2010 e il 2023, passando da 1,20 a 1,23”. Da cosa deriva questo leggero aumento? Il rapporto spiega che “non riflette una ricomposizione dell’economia verso settori strutturalmente più profittevoli, ma deriva prevalentemente da una crescita dei margini all’interno dei singoli comparti”. Ossia le stesse aziende che c’erano prima hanno potuto aumentare i prezzi. Lo si è visto in modo plateale durante gli anni di alta inflazione (2021 e 2022), quando i prezzi hanno superato di molti l’aumento dei salari.
In “L’inflazione. Falsi miti e conflitto distributivo” (https://www.puntorosso.it/collana-crisi-e-societa.html) questa divaricazione è stata spiegata analiticamente anche contro commentatori di sinistra che negavano il semplice fatto che le imprese aumentavano i margini a scapito dei salariati. Il documento sostiene che l’aumento dei margini è “in parte associato a processi di ristrutturazione” e sicuramente questo aspetto è presente: in ogni momento le aziende deboli vengono espulse dal mercato. Il punto è che quelle che resistono possono permettersi di aumentare i prezzi. Anche il tema della concentrazione incide poco perché in questi anni “le variazioni di concentrazione sono state nel complesso modeste”. Le aziende che dominano i mercati sono sempre le stesse “segnalando una contendibilità piuttosto limitata delle quote di mercato”. Insomma, la concorrenza non c’è e non c’è mai stata. Questa non è situazione peculiare italiana e il rapporto sottolinea che la “situazione di tendenziale stabilità delle condizioni concorrenziali dell’economia italiana” è “sostanzialmente in linea con quanto osservato nelle altre principali economie europee e in controtendenza con quanto documentato negli Stati Uniti, dove sono peggiorate”. Come si può aumentare la concorrenza da cui tutto dipende? La soluzione che trova il rapporto è la “La ripresa della natalità netta d’impresa”. Tuttavia, si tratta di una soluzione alquanto debole, perché le imprese nascono piccole e il tema è la crescita, non la nascita. In Italia le imprese sono troppo piccole. Le piccole imprese hanno una minore quantità di capitale fisso, quella che Marx chiamava la composizione organica del capitale e quindi sono meno produttive. Del resto, solo attraverso cicli di investimenti le imprese accrescono il proprio capitale fisso e questo richiede tempo a meno di non trovarsi in settori ultra innovativi tipo l’IA. Sono i settori in cui spesso operano le economie di rete e infatti: “nei settori high-tech del comparto manifatturiero il markup medio è superiore agli altri”. L’aumento dei costi fissi aumenta anche le barriere all’entrata e così in molti settori non è possibile competere con le aziende che già ci sono perché occorrerebbero capitali immensi. Al contrario: “Nei servizi professionali i margini si sono invece ridotti, anche per effetto degli interventi di liberalizzazione introdotti all’inizio dello scorso decennio”. Quindi le politiche di liberalizzazione che governi di centrosinistra e di centrodestra hanno condotto per 30 anni, non hanno ridotto il potere delle grandi imprese, che sono invece sempre più forti. Al contrario la piccola borghesia è stata schiacciata. Si potrebbe dire: cosa dovrebbe interessare ai lavoratori della situazione della piccola borghesia, che prospera nell’evasione fiscale e nello sfruttamento del lavoro? Il problema è che lo schiacciamento della piccola borghesia (la “crisi del ceto medio” come la chiamano i media) avviene a vantaggio della grande borghesia, non certo del proletariato. Veniamo al tema della struttura di mercato: “La concentrazione media settoriale in Italia è complessivamente contenuta”, “Fra il 2010 e il 2014 la concentrazione media è cresciuta di circa il 10 per cento, per poi mostrare una flessione verso i valori di inizio periodo” e infine “Le variazioni di concentrazione tra i settori del manifatturiero sono state nel complesso modeste”.
L’aumento dei margini, quindi, non consegue a una maggiore concentrazione per effetto della concorrenza che schiaccia i produttori meno efficienti. Questo conferma che la concorrenza non solo, non gioca nessun ruolo statico (“All’interno dei singoli mercati si registra un’elevata persistenza delle imprese leader nelle posizioni di vertice, segnalando una contendibilità limitata delle quote di mercato”), nel senso che i margini di profitto non dipendono dalla concorrenza e dunque non è vero che più concorrenza abbassa i prezzi e beneficia i consumatori, ma non gioca nessun ruolo nemmeno dinamico perché i settori hanno una struttura alquanto stabile sia nell’industria che nel terziario: “Nel complesso, il quadro che emerge dai servizi è quello di una struttura eterogenea: da un lato, comparti con elevata concentrazione e barriere all’ingresso, come telecomunicazioni, trasporto aereo e attività postali; dall’altro, settori contraddistinti da una maggiore frammentazione della struttura dell’offerta, come commercio – sia all’ingrosso sia al dettaglio – e la ristorazione”.
Veniamo infine al tema del dinamismo imprenditoriale. “Gli ultimi quindici anni sono stati caratterizzati da un intenso processo di selezione di mercato; la crisi del debito sovrano ha sospinto il tasso di mortalità su livelli elevati, a fronte di una natalità sostanzialmente stabile. La natalità netta si è mantenuta negativa pressoché ininterrottamente dal 2010 al 2020. Dal 2021 è tornata su valori positivi”.
L’economia italiana ristagna, la popolazione cala, le nuove imprese non possono che risentirne. L’economia italiana è uguale a se stessa, anno dopo anno, e insieme è preda di un declino dovuto a vari fattori, come la stagnazione della domanda interna dovuta ai bassi salari, l’aumento delle guerre commerciali, l’esplosione dei costi energetici. Credere che da tutto ciò si esca con “più concorrenza” è falso nei fatti, e serve solo a non disturbare il manovratore. Non c’è nessuna soluzione per ridare slancio all’economia italiana, facendo il paio con la desolante assenza di proposte dei rapporti europei come quello del 2024 di Draghi. Aspettano l’estinzione.
*economista marxista