Sandor Kopacsi
Il debito pubblico porterà alla fine della democrazia?
A giudicare dalle ormai quotidiane uscite dei principali media finanziari sul tema del debito pubblico, e in particolare di quello americano, se ne deve desumere che gli strateghi del capitale finanziario sono decisamente preoccupati. Considerano una serie crisi del debito inevitabile e ne paventano gli effetti a catena sui mercati e sull’economia mondiale. Soprattutto, si rendono conto che comporterebbe la fine del ruolo dominante dell’occidente. Così è sempre stato in passato. L’incapacità di gestire il debito non è la causa principale del crollo degli imperi, ma ne è la conseguenza che poi a sua volta aggrava la crisi. Gli imperi coloniali francese e britannico furono liquidati per pagare il debito (agli Stati Uniti soprattutto) e così via via risalendo per le crisi fiscali degli imperi precedenti più o meno sino al crollo dell’Impero romano d’occidente. Si dirà che molti imperi sono crollati perché sconfitti sul piano militare, ma debito e guerre sono strettamente connessi. Se non hai i soldi per l’esercito, non sopravvivi. Ma anche se il tuo esercito non protegge i forzieri con i soldi non sopravvivi. Stabilire cosa viene prima è difficile e sostanzialmente inutile. Ora, Trump è troppo anziano per impersonare Romolo Augustolo ma i segnali del crollo dell’impero si moltiplicano.
Nell’articolo “Perché l’eccessivo indebitamento americano comincia ad avere importanza” (https://www.ft.com/content/8827baa7-163d-4122-9ea8-a2c9ff6e8a4d?syn-25a6b1a6=1), il Financial Times fissa addirittura una soglia critica oltre la quale si apre il baratro. Spiega l’articolo:
“Negli ultimi 300 anni, ogni grande bolla speculativa è scoppiata solo quando i costi di finanziamento sono aumentati significativamente per le aziende che ne erano al centro, come nel caso dei crolli ferroviari a catena del XIX secolo. Nel secolo scorso, l’era delle banche centrali moderne, tutte le grandi bolle sono scoppiate dopo che le banche centrali hanno aumentato drasticamente i tassi di interesse a breve termine”.
Si direbbe, come fanno gli economisti della scuola austriaca, allora è colpa delle banche centrali se ci sono le crisi! Che sarebbe come dare ai defibrillatori la colpa degli infarti. Spesso i defibrillatori non riescono a salvare un infartuato, ma l’infarto si era prodotto prima.
Ad ogni modo, cosa c’è di diverso questa volta? Che hanno usato i defibrillatori su pazienti sani: “la situazione è diversa per un aspetto fondamentale. Normalmente, in una fase di euforia di mercato, le aziende iniziano a indebitarsi pesantemente per raddoppiare gli investimenti, e le condizioni di boom alimentano l’inflazione e fanno salire i tassi di interesse, portando infine allo scoppio della bolla. A quel punto intervengono i governi, che si fanno carico del debito delle aziende colpite e si indebitano a loro volta per stimolare l’economia indebolita. Negli ultimi decenni, il ruolo del governo si è spostato verso la fornitura di stimoli costanti, anche nei periodi di prosperità. Ben oltre il 2008, ha continuato ad accumulare rapidamente debiti. In questo decennio, gli Stati Uniti hanno registrato costantemente deficit di bilancio intorno al 6% del PIL, più del doppio della media dei decenni precedenti”.
Ecco la novità storica: i governi, soprattutto quello americano, hanno usato politiche espansive anche quando le cose andavano bene. Dove troveranno i fondi adesso? E soprattutto, i debiti sono gestibili? L’articolo dice: ancora per poco!
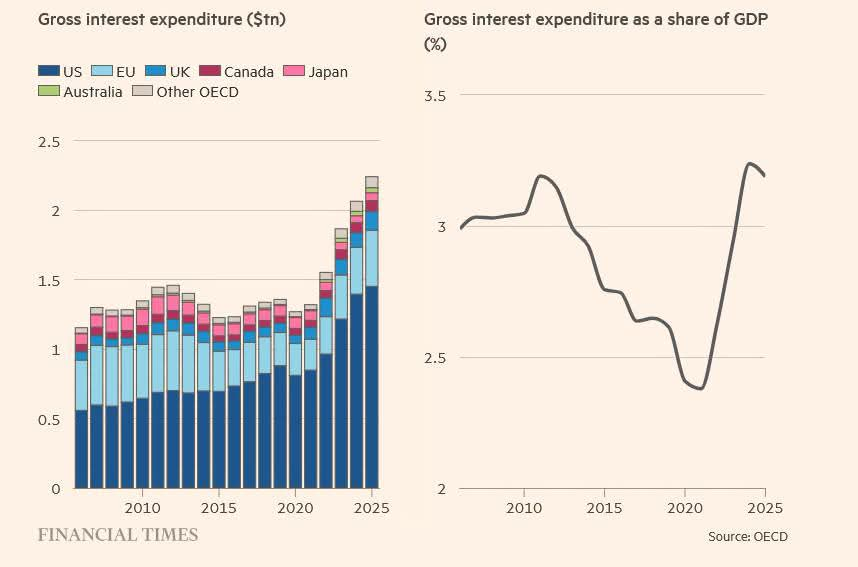
“Un segnale d’allarme cruciale proviene dagli interessi passivi sul debito pubblico, che negli ultimi cinque anni sono più che raddoppiati, superando il 3% del PIL. Si tratta di un nuovo record per gli Stati Uniti e dell’aumento più marcato al livello più alto mai registrato in una grande economia sviluppata…Il contesto di tassi elevati sta inoltre aumentando i costi di finanziamento per le aziende che operano nel settore dell’IA, le quali rappresentano la quota maggiore delle nuove emissioni di debito societario”.
Il meccanismo è dunque questo: gli interessi sul debito dei privati sono un’aggiunta (spread) agli interessi sul debito pubblico. Poniamo che un’azienda paghi il 2% di spread, ossia il 2% oltre il tasso sul debito pubblico. Se quest’ultimo è il 3%, l’azienda pagherà il 5%, se è il 6% pagherà l’8 e così via. Poniamo che gli investimenti dell’azienda rendano il 10%. Quando il tasso sul debito pubblico raggiunge il 5-6%, il costo del debito dell’azienda inizierà a essere tale da azzerare i profitti. E salta tutto in aria. Questa è, secondo l’autore, la situazione:
“Le mie ricerche suggeriscono che l’indicatore da tenere d’occhio sia il rendimento dei titoli del Tesoro statunitensi a 10 anni, il benchmark globale per i costi di finanziamento a lungo termine, che attualmente si attesta al 4,8%. Quando supererà in modo decisivo il 5%, il limite superiore del suo intervallo sin dalla bolla delle dot-com, la bolla dell’IA potrebbe scoppiare”.
La situazione in effetti è giunta al livello che Minsky definiva Ponzi financing, ossia quando un’azienda per ripagare i suoi debiti, deve far affidamento su nuovi debiti: “Il fatturato annuo stimato derivante dall’utilizzo dell’IA è di circa 200 miliardi di dollari quest’anno, una frazione degli oltre 1.000 miliardi di dollari che le aziende spendono in data center e altre infrastrutture. I gruppi che operano nel settore dell’IA si affidano sempre più a nuove emissioni obbligazionarie e azionarie per colmare il divario, e un rendimento dei titoli a 10 anni superiore al 5% rallenterà entrambi i canali di finanziamento”.
Ne consegue che: “il debito pubblico americano potrebbe minare il suo status di superpotenza e spodestare il dollaro dal ruolo di valuta di riserva mondiale”, anche se “questo pessimismo è prematuro, poiché i principali rivali degli Stati Uniti stanno affrontando problemi simili sul fronte del debito”. Insomma, il dollaro è protetto non dallo stato di salute dell’economia americana ma dalla debolezza degli altri.
Il punto, infatti, è che la malattia del debito ormai è una pandemia. Non siamo ai tempi dell’Italia democristiana, quando si irrideva al debito pubblico italiano ma tutti gli altri se la passavano bene, oggi il più pulito ha la rogna.
Spiega un articolo ancora più allarmato sempre del Financial Times (https://www.ft.com/content/4f28ef6c-f727-4d36-88a3-bbdbd13ddfbf?syn-25a6b1a6=1).
“I governi di tutto il mondo hanno creato un mostro da 2 trilioni di dollari: un onere di servizio del debito che divora le entrate fiscali e ha il potere di sopraffare i leader eletti. Nel Regno Unito, in Francia e negli Stati Uniti si spende ora più denaro per il servizio del debito pubblico che per la difesa; lo stesso vale per oltre una dozzina di Stati che compongono i 38 Paesi membri dell’OCSE…Il loro problema è che i costi di finanziamento hanno raggiunto i livelli più alti degli ultimi vent’anni, proprio mentre i governi stanno accumulando debiti record”.
“Quest’anno, i paesi dell’OCSE dovrebbero contrarre prestiti per 18 trilioni di dollari, un altro massimo storico. Nel 2025, il servizio del debito complessivo del gruppo supererà i 2 trilioni di dollari, pari al 3% del PIL. Questa cifra è destinata ad aumentare nei prossimi anni a causa della svendita di obbligazioni che ha spinto al rialzo i rendimenti dall’inizio della crisi Covid-19, incrementando il costo del debito per i governi di tutto il mondo”.
Che succederà alla spesa pubblica? Nulla di buono: “Per le grandi economie indebitate con bassa crescita, come il Regno Unito e la Francia, il servizio del debito ha già imposto una resa dei conti nella gestione delle finanze pubbliche. In Gran Bretagna, un forte aumento dei rendimenti obbligazionari ha contribuito alla destituzione dell’ex primo ministro Liz Truss nel 2022…A sua volta, la Francia ha visto succedersi tre primi ministri dalle elezioni parlamentari del 2024…In entrambi i paesi, e in molti altri in tutto il mondo, i politici si trovano di fronte a una scelta fondamentale: aumentare le tasse o ridurre le dimensioni dello Stato per uscire dalla difficile situazione in cui si trovano. L’enorme entità dei costi del servizio del debito rende inoltre estremamente difficile per i paesi aumentare la spesa per priorità strategiche come la difesa nazionale e la sicurezza energetica”.
Siccome più un soggetto è indebitato, più è rischioso (almeno nel mondo vero dove non vale il teorema di Modigliani-Miller e nemmeno la “moneta moderna” della MMT), più un paese è indebitato più, a parità di altre condizioni, paga per indebitarsi. Ed ecco dunque che “L’era del denaro gratis è definitivamente finita”.
Se a questo aggiungiamo le pressioni inflazionistiche alimentate dalla guerra con l’Iran, il quadro è decisamente fosco. Anche la politica incide perché “La volatilità politica ha già portato a costi degli interessi sul debito più elevati di quanto sarebbero stati pagati altrimenti”. Se escludiamo l’inflazione, che ridurrebbe i guadagni del capitale finanziario che dunque non la vuole, e una forte crescita economica che per i paesi OCSE è un miraggio, non rimane che annientare lo stato sociale. Il problema è che “I politici non vogliono prendere queste decisioni difficili perché sanno che, se le prendessero, verrebbero estromessi alle prossime elezioni”. Infatti “Oggi i politici sono costretti a operare scelte dirette tra aree di spesa di vitale importanza e il costo degli interessi sul debito”.
Le banche centrali saranno costrette a intervenire (quella che in gergo si chiama la fiscal dominance: addio indipendenza) ma questo rimanderà solo i problemi aggravandoli, come è successo in Giappone, che ha un debito pubblico immenso e ristagna da decenni. Senza contare che una cosa è quando il debito pubblico esplode in un paese, una cosa quando succede ovunque, destabilizzando i mercati.
Ci sono soluzioni all’orizzonte? L’articolo parla della repressione finanziaria, ossia, in sintesi, costringere gli investitori nazionali a comprarsi il debito pubblico, una specie di riedizione moderna dell’oro alla patria che disarticolerebbe la dimensione internazionale del sistema finanziario con un collasso generalizzato dei mercati. Comunque sia è impraticabile perché l’America non lo accetterebbe mai dato che dipende dagli investitori esteri per vendere il suo debito. Trump ha già detto chiaramente che chi lo farà verrà annientato (https://www.youtube.com/watch?v=REB3Mbv_NWA). Altra soluzione: “una crescita significativa della produttività, trainata dalla rivoluzione dell’intelligenza artificiale”. Perché non la fatina dei denti che ci porta in dono il risanamento dei conti pubblici?
L’articolo cita un asset manager che più realisticamente dice: “i problemi di crescita sono più strutturali…Bisogna tagliare la spesa”. Altre volte è successo senza problemi, nota l’articolo. Ma di nuovo, confonde il micro e il macro. Se il paese X fa tagli alla spesa, svaluta ed esporta di più, potrà cavarsela perché tutti gli altri paesi importeranno di più aiutandolo a riequilibrare i conti. Ma se tutti i paesi stanno tagliando contemporaneamente la spesa pubblica, è il tracollo. Proprio come successe dopo il crollo di Wall Street del ’29.
Rimane il fatto che “in molti paesi, tagliare ulteriormente la spesa o imporre nuove tasse a famiglie e imprese già alle prese con l’ennesimo shock del costo della vita comporterebbe costi politici estremamente elevati”.
Ricapitoliamo: i governi democraticamente eletti non possono tagliare la spesa se no perdono le elezioni. Però non c’è altra via che tagliare enormemente la spesa. Come si esce da questa apparentemente insolubile impasse? Basta eliminare dal quadro le elezioni. Governi non eletti da nessuno possono tagliare liberamente lo stato sociale, le pensioni, i salari. Si dirà, ma così si provoca la guerra civile. Ma governi non eletti da nessuno avranno anche più facilità a reprimere la popolazione.
Insomma, la crisi del debito conduce inevitabilmente alla crisi della democrazia liberale. Il fatto che spuntino ovunque “sovranisti” non dipende dall’analfabetismo funzionale, dalla scarsa memoria storica, dai social. Riflette il fatto che la struttura economica e finanziaria delle democrazie moderne è corrosa dall’interno come una casetta di legno mangiata dalle tarme.
Non se ne uscirà con le buone.